Verplichte AOV (BAZ) voor zzp’ers: dit gaat er veranderen
Laatste update: oktober 2025
De verplichte arbeidsongeschiktheidsverzekering voor zelfstandigen (BAZ) komt eraan. Naar verwachting wordt het wetsvoorstel begin 2026 aan de Tweede Kamer aangeboden. De daadwerkelijke invoering volgt pas rond 2030, maar de hoofdlijnen zijn nu al duidelijk.
Waarom komt er een verplichte AOV?
Nederland telt steeds meer zelfstandigen, maar veel van hen hebben géén arbeidsongeschiktheidsverzekering (AOV). Worden zij ziek of raken ze arbeidsongeschikt, dan valt hun inkomen vaak volledig weg.
Met de BAZ wil de overheid:
- zorgen dat iedere ondernemer een basisvangnet heeft,
- voorkomen dat zelfstandigen zonder verzekering in de bijstand belanden,
- oneerlijke concurrentie tegengaan tussen werknemers en zelfstandigen.
Voor wie geldt de BAZ?
De verplichte AOV geldt voor alle ondernemers die winst uit onderneming opgeven bij de inkomstenbelasting. Denk aan zzp’ers, eenmanszaken, vof’s, cv’s en maatschappen.
Werk je deels in loondienst? Dan geldt een franchise: je salaris wordt eerst afgetrokken van de grondslag. Je betaalt daardoor minder premie, maar je uitkering wordt ook lager, en bij een hoog salaris soms zelfs nul.
Hoe ziet de verplichte BAZ eruit?
- Uitkering: 70% van je winst, met een maximum tot het minimumloon (ca. € 2.133 bruto per maand in 2025). Verdien je meer, dan val je dus terug naar dit niveau.
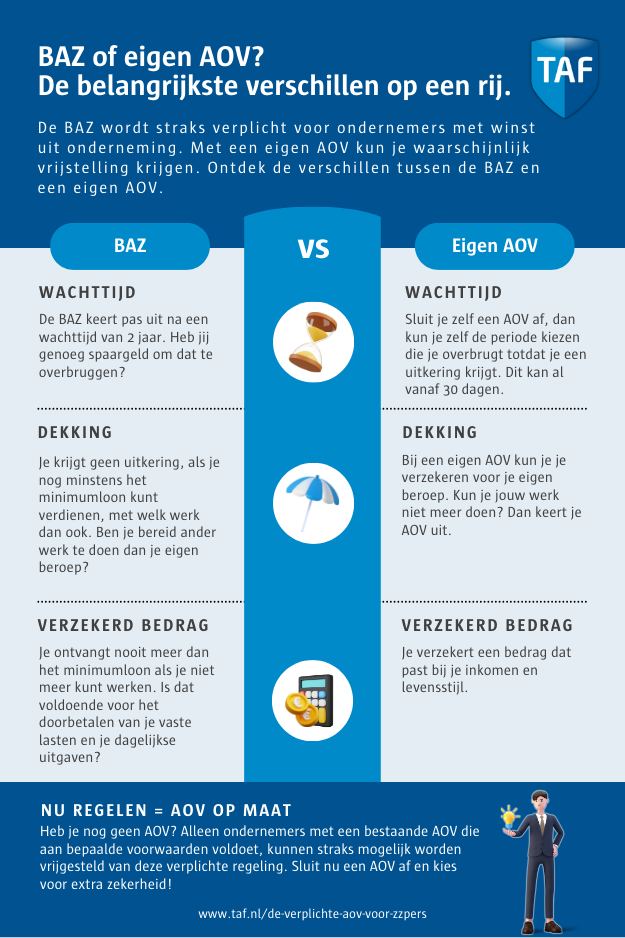
- Wachttijd: je krijgt pas een uitkering na 2 jaar arbeidsongeschiktheid. Tot die tijd moet je het opvangen met je eigen middelen, zoals spaargeld.
- Premie: 5,4% van je winst, met een maximum van ongeveer € 171 per maand (gebaseerd op het minimumloon van 2025).
- Looptijd: de verzekering loopt door tot je AOW-leeftijd.
Vrijstelling als je al een AOV hebt
Heb je nu al een AOV of sluit je er één vóór de peildatum? Dan kun je vrijgesteld worden van de verplichte BAZ. Dit heet het overgangsrecht.
De voorwaarden van het overgangsrecht zijn soepeler, bijvoorbeeld:
- je AOV mag goedkoper zijn dan de BAZ,
- een dekking tot minimaal 55 jaar is voldoende,
- AOV’s met medische uitsluitingen of beperkte uitkeringsduur tellen ook mee,
- ook lastenverzekeringen of maandlastbeschermers kunnen meetellen als ook aan de andere eisen van het overgangsrecht is voldaan.
⚠️ Belangrijk: het overgangsrecht geldt voor je polis, niet voor jou persoonlijk. Zet je je AOV stop of wijzig je die ingrijpend, dan verlies je dit voordeel.
Wat is de peildatum?
De peildatum is het moment waarop de overheid vastlegt welke AOV’s onder het overgangsrecht vallen.
- Sluit of heb je vóór die datum een AOV die voldoet? Dan mag je die behouden.
- Sluit je ná die datum een AOV af, dan gelden direct de strenge (zogenaamde opt-out) regels: je polis moet dan minimaal gelijk zijn aan de BAZ qua premie en dekking.
Zelfs als de wet nog niet is ingevoerd, zit je ná de peildatum dus al vast aan de strengere regels.
Wat betekent het voor jou als je deelneemt aan de verplichte AOV?
Als je straks automatisch deelneemt aan de BAZ betekent dat in de praktijk dat:
- je twee jaar zonder uitkering moet overbruggen,
- je terug valt op een minimale uitkering ter hoogte van maximaal het minimumloon,
- je de voorwaarden niet zelf kunt kiezen.
Voor veel ondernemers is dat simpelweg te weinig.
Waarom nú iets regelen slim is
Regel je vóór de peildatum een eigen AOV, dan profiteer je van het overgangsrecht:
- je mag je eigen, flexibelere, betere of goedkopere AOV behouden,
- je bent direct beschermd bij arbeidsongeschiktheid en
- je behoudt je keuzevrijheid.
Conclusie
De BAZ biedt alleen een minimumvangnet. Voor de meeste zelfstandigen is dit onvoldoende om van rond te komen. Door nu je eigen AOV te regelen:
ben je direct verzekerd,
kies je een dekking die bij jou past en
behoud je straks je vrijheid.
Wacht dus niet af tot de verplichte AOV ingaat, maar regel het op tijd.
We hebben de belangrijkste verschillen tussen de BAZ en een eigen AOV nog even voor je op een rij gezet.